Как правильно планировать семейный бюджет
Раздел: РазноеКомментариев: 0Просмотров: 27
Как правильно планировать семейный бюджет
Почему планирование семейного бюджета становится основой финансового спокойствия
Многие семьи сталкиваются с одинаковой ситуацией: деньги поступают регулярно, доход кажется вполне достаточным, но уже за несколько дней до следующей зарплаты приходится ограничивать расходы и откладывать важные покупки. Возникает ощущение, что средства буквально исчезают, хотя крупных приобретений не было. Именно в такие моменты становится особенно актуальным вопрос, как правильно планировать семейный бюджет. Финансовая стабильность редко зависит исключительно от уровня дохода. Гораздо чаще решающую роль играет способность управлять деньгами, понимать структуру расходов и заранее распределять средства по ключевым направлениям. Когда бюджет не контролируется, даже хороший заработок может не приносить чувства уверенности. Напротив, грамотное планирование помогает избежать постоянного напряжения, создавать накопления и спокойно двигаться к крупным целям, будь то покупка жилья, образование детей или долгожданное путешествие.
Почему деньги заканчиваются быстрее, чем ожидалось
Одна из главных причин финансовых трудностей заключается в том, что значительная часть расходов совершается автоматически. Небольшие покупки кажутся несущественными: кофе по дороге, доставка еды, спонтанные заказы в интернете, незапланированные развлечения. По отдельности такие траты выглядят безобидно, но за месяц могут составить заметную сумму. Например, если семья ежедневно тратит всего 200 гривен на необязательные мелочи, за месяц это уже около 6 000 гривен. Дополнительную нагрузку создают импульсивные покупки, когда решение принимается под влиянием эмоций, а не реальной необходимости. Без системы учёта человеку сложно увидеть полную картину, поэтому создаётся впечатление, что деньги исчезают без причины.
Почему семейный бюджет важен не только для экономии
Планирование бюджета часто воспринимают как набор ограничений, но в действительности его главная цель — не сокращение расходов любой ценой, а осознанное управление ресурсами. Когда семья точно знает, сколько денег поступает и на что они распределяются, появляется чувство контроля и уверенности. Например, супруги заранее понимают, какую сумму можно выделить на повседневные расходы, сколько отложить на накопления и какие крупные цели реально достижимы в ближайшие месяцы. Это уменьшает количество споров о деньгах и помогает принимать финансовые решения спокойно и согласованно.
С чего начинается правильное планирование семейного бюджета
Первый шаг — определение всех источников дохода. Важно учитывать не только заработную плату, но и премии, подработки, проценты по вкладам, арендные платежи и другие поступления. Например, если общий ежемесячный доход семьи составляет 80 000 гривен, именно эта сумма становится отправной точкой для дальнейшего распределения. Без понимания реального объёма средств невозможно построить устойчивый бюджет и оценить финансовые возможности.
Определение обязательных расходов
Следующий этап — расчёт расходов, без которых невозможно обойтись. Обычно сюда входят аренда или ипотека, коммунальные услуги, питание, транспорт, связь, образование детей и медицинские расходы. Например, если такие траты составляют 45 000 гривен в месяц, семья сразу понимает, какой объём средств необходим для базового уровня жизни. Это создаёт прочный фундамент для дальнейшего планирования и помогает избежать недооценки регулярных расходов.
Разделение бюджета по категориям
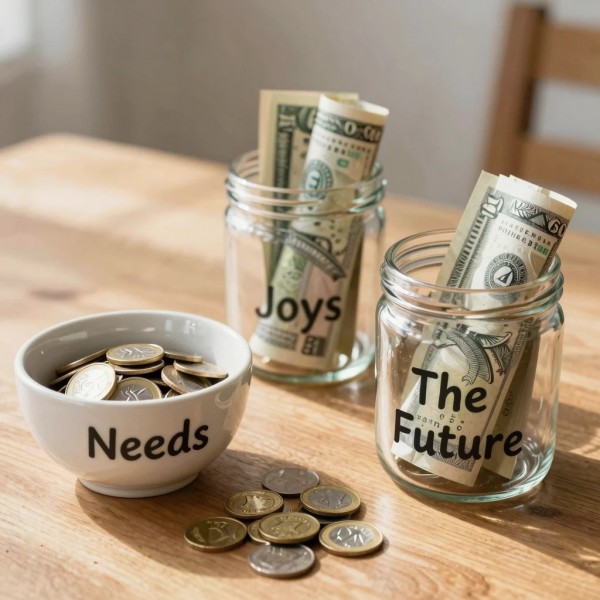
После определения обязательных затрат оставшиеся средства распределяются по другим категориям. Удобным ориентиром для многих семей становится принцип 50/30/20. Около 50% дохода направляется на обязательные расходы, 30% — на текущие желания и комфорт, а 20% — на накопления и долгосрочные цели. Например, при доходе 80 000 гривен можно распределить 40 000 на основные нужды, 24 000 на повседневные расходы и 16 000 на резерв и инвестиции. Пропорции могут меняться в зависимости от ситуации, но сама структура помогает поддерживать баланс между сегодняшними потребностями и будущими планами.
Почему важно создавать финансовую подушку безопасности
Даже в стабильной жизни периодически возникают непредвиденные расходы: ремонт техники, медицинские услуги, срочные поездки. Если резервного фонда нет, такие ситуации вызывают стресс и нередко приводят к использованию кредитных средств. Именно поэтому финансовые консультанты рекомендуют постепенно формировать запас, равный 3–6 месяцам обязательных расходов. Например, если семье необходимо 50 000 гривен в месяц на основные нужды, разумная цель — накопить от 150 000 до 300 000 гривен. Такой резерв значительно повышает чувство безопасности и помогает спокойнее относиться к неожиданным обстоятельствам.
Учёт расходов и анализ финансовых привычек
Без регулярного учёта сложно понять, какие траты действительно полезны, а какие происходят автоматически. В течение первого месяца полезно фиксировать абсолютно все расходы. Уже через несколько недель становятся заметны закономерности. Например, семья может обнаружить, что значительная сумма уходит на доставку еды, частые поездки на такси или необдуманные покупки для дома. Осознание этих деталей позволяет перераспределить средства без жёстких ограничений и сохранить больше денег на действительно важные цели.
Планирование крупных покупок без долгов
Крупные расходы требуют отдельного подхода. Вместо того чтобы оформлять кредит на бытовую технику, отпуск или ремонт, намного разумнее заранее определить необходимую сумму и срок накопления. Например, если через десять месяцев планируется покупка холодильника стоимостью 30 000 гривен, достаточно откладывать по 3 000 гривен ежемесячно. Такой подход позволяет избегать переплат по процентам и сохранять финансовую устойчивость.
Как обсуждать бюджет внутри семьи
Финансовое планирование работает значительно эффективнее, когда в процессе участвуют оба партнёра. Открытое обсуждение доходов, расходов и целей снижает вероятность конфликтов и помогает принимать решения совместно. Например, если семья заранее договаривается о сумме, которую можно потратить без согласования, это уменьшает количество недоразумений. Совместное планирование создаёт ощущение общей ответственности и укрепляет доверие.
Распространённые ошибки при планировании семейного бюджета
Одной из самых частых ошибок становится чрезмерно строгий бюджет, который не оставляет места для небольших удовольствий. В результате человек быстро теряет мотивацию соблюдать план. Также часто игнорируются мелкие расходы, хотя именно они могут составлять значительную часть месячных затрат. Ещё одна проблема — отсутствие гибкости. Финансовая система должна адаптироваться к изменению доходов, сезонным расходам и жизненным обстоятельствам. Устойчивый бюджет строится не на жёстких ограничениях, а на реалистичном подходе.
Как выглядит результат на практике
Представим семью с доходом 60 000 гривен в месяц. До внедрения бюджета деньги расходовались хаотично, а к концу месяца почти ничего не оставалось. После анализа расходов супруги сократили часть необязательных трат и начали откладывать по 10 000 гривен ежемесячно. Через полгода они накопили 60 000 гривен, которые стали основой резервного фонда. При этом уровень комфорта практически не изменился, но появилось чувство стабильности и уверенности в будущем.
Как внедрить систему без перегрузки
Начинать лучше с простых действий. Сначала определить общий доход, затем записать обязательные расходы и в течение месяца фиксировать все траты. После этого можно выделить категории бюджета и установить сумму, которую семья готова регулярно откладывать. Уже через несколько недель появляется ясность, а спустя два-три месяца система начинает работать практически автоматически. Финансовые решения становятся более осознанными, а стресс, связанный с деньгами, заметно снижается.
Когда семейный бюджет превращается в источник уверенности
Правильное планирование семейного бюджета не означает отказ от привычного уровня жизни. Оно помогает разумно распределять ресурсы, сохранять баланс между текущими потребностями и будущими целями и чувствовать, что деньги работают на интересы семьи. Когда расходы прозрачны, накопления растут, а важные решения принимаются спокойно, появляется ощущение финансовой устойчивости. Именно это чувство контроля и уверенности делает семейный бюджет не ограничением, а надёжной опорой для комфортной и предсказуемой жизни.
Материалы по теме:
Как отдых влияет на продуктивность
Как найти новое хобби и не бросить через неделю
Простые творческие идеи для дома
Как проводить выходные интересно
Материалы по теме:
Как определить качество изделия по его балансу и весу
Какие материалы лучше всего подходят для постоянного использования
Почему удобные вещи редко бывают случайными
Как организовать быстрый доступ к самым необходимым предметам
Какие бытовые открытия стали основой современных технологий
Cсылка на публикацию
Комментарии
Комментариев пока нет — будьте первым.